మధ్యతరగతి కుటుంబాలు ఆర్థికంగా ఎదగకపోవడానికి అసలు కారణాలు ఏంటి.!
Published on: Wed Sep 30, 2026 9:56AM
మధ్యతరగతి కుటుంబాలు ఆర్థికంగా ఎదగకపోవడానికి అసలు కారణాలు ఏంటి.!
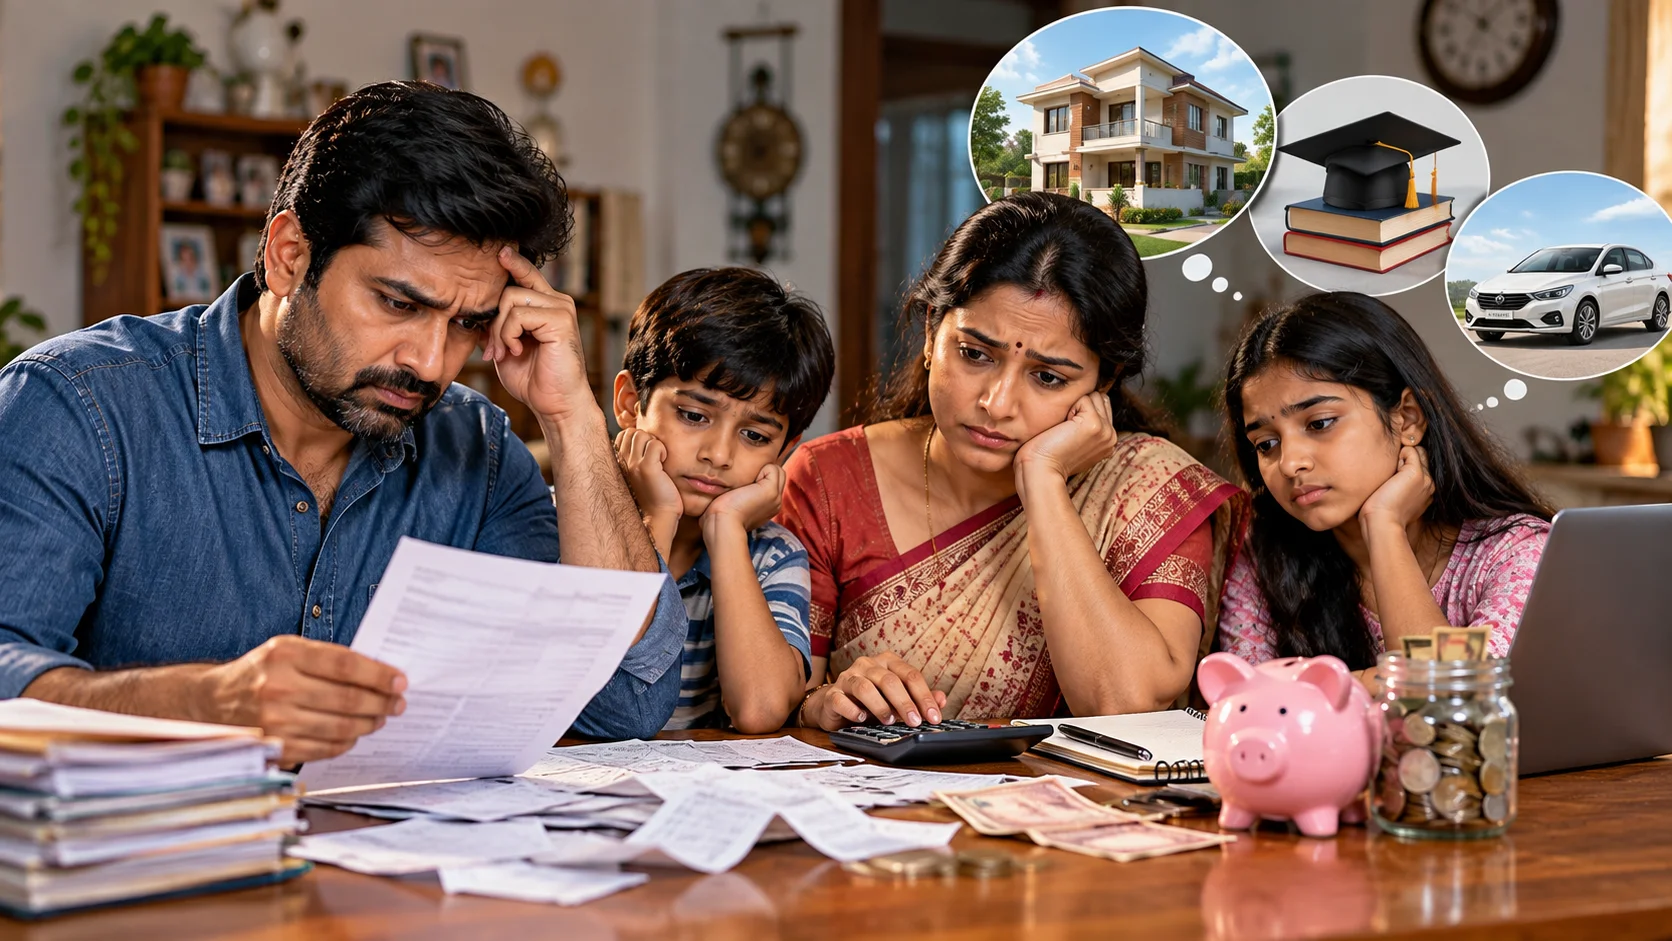
మధ్యతరగతి కుటుంబం అంటే కష్టపడి సంపాదిస్తూ, కుటుంబ అవసరాలను తీర్చుకుంటూ, పిల్లల భవిష్యత్తు కోసం పొదుపు చేయాలని ప్రయత్నించే కుటుంబం. అయితే ఎంత సంపాదించినా నెలాఖరుకు డబ్బు మిగలకపోవడం, అప్పులు పెరగడం, ఆస్తులు కూడబెట్టలేకపోవడం వంటి సమస్యలను చాలామంది ఎదుర్కొంటుంటారు. చాలా ఆదాయం తక్కువ అందుకే ఎదగలేకపోతున్నాం అని అనుకుంటారు. కానీ ఆదాయం పెరిగితే ఆర్థిక పరిస్థితి తప్పకుండా మెరుగుపడుతుంది అనుకోవడం పూర్తిగా నిజం కాదు.. ఆదాయంతో పాటు డబ్బును ఎలా మెయింటైన్ చేస్తున్నాం, ఎలాంటి నిర్ణయాలు తీసుకుంటున్నాం, భవిష్యత్తు కోసం ఎంత ప్రణాళిక వేస్తున్నాం అనే అంశాలు కూడా ఎంతో కీలకం. మధ్యతరగతి కుటుంబాలు ఆర్థికంగా ఎదగక పోవడానికి అసలు కారణాలు తెలుసుకుంటే..
సంపాదన పెరిగే కొద్దీ ఖర్చులు పెరగడం
మధ్యతరగతి కుటుంబాల్లో కనిపించే ప్రధాన సమస్యల్లో ఇది ఒకటి. జీతం పెరిగినప్పుడు పొదుపు పెంచడం కంటే జీవనశైలిని పెంచుకోవడానికి ఎక్కువగా ఖర్చు చేస్తుంటారు. కొత్త ఫోన్, ఖరీదైన బైక్ లేదా కారు, ఎక్కువ రెంట్ ఉన్న ఇల్లు, తరచూ బయట భోజనం, ఆన్లైన్ షాపింగ్ వంటి ఖర్చులు ఆదాయం పెరిగిన కొద్దీ పెరుగుతాయి. దీనినే లైఫ్స్టైల్ ఇన్ఫ్లేషన్ అంటారు.
పొదుపు కంటే ముందుగా ఖర్చు చేయడం..
చాలామంది అన్నీ ఖర్చులు అయిపోయిన తర్వాత మిగిలిన డబ్బును పొదుపు చేస్తాం అని అనుకుంటారు. కానీ సాధారణంగా నెలాఖరుకు మిగిలేది చాలా తక్కువగా ఉంటుంది. దీనికి బదులుగా జీతం వచ్చిన వెంటనే కొంత మొత్తాన్ని పొదుపు లేదా పెట్టుబడికి కేటాయించి, మిగిలిన మొత్తంతోనే నెలవారీ ఖర్చులను నిర్వహించడం మంచిది.
అవసరం, కోరిక మధ్య తేడా తెలియకపోవడం..
కొనుక్కునే ప్రతి వస్తువును అవసరంగా భావించడం ఆర్థిక ఎదుగుదలకు అడ్డంకిగా మారుతుంది. ఉదాహరణకు కొత్త ఫోన్ నిజంగా అవసరమా? లేక ప్రస్తుతం ఉన్న ఫోన్తో పని సాగుతుందా? కొత్త కారు తప్పనిసరిగా కొనాలా? లేక కొంతకాలం ఉన్న కారుతోనే కొనసాగవచ్చా? ఇలాంటి ప్రశ్నలు వేసుకోవడం ద్వారా అనవసర ఖర్చులను తగ్గించుకోవచ్చు.
క్రెడిట్ కార్డులు, EMIలపై ఆధారపడటం..
EMIలో వస్తువు కొనడం సులభంగా అనిపిస్తుంది. కానీ ఒకేసారి అనేక EMIలు ఉంటే నెలవారీ ఆదాయంలో పెద్ద భాగం వాటికే వెళ్లిపోతుంది. నెలకు ₹3,000 మాత్రమే కదా అని అనేక వస్తువులను EMIలో తీసుకుంటే, చివరికి ₹20,000–₹30,000 వరకు నెలవారీ బాధ్యతలు ఏర్పడే అవకాశం ఉంటుంది. అందుకే EMI తీసుకునే ముందు మొత్తం చెల్లించాల్సిన మొత్తం, వడ్డీ, ప్రాసెసింగ్ ఛార్జీలు వంటి అంశాలను పరిశీలించాలి.
ఎమర్జెన్సీ ఫండ్ లేకపోవడం..
ఆరోగ్య సమస్య, ఉద్యోగం కోల్పోవడం, ఇంట్లో అనుకోని ఖర్చు, వెహికల్ రిపేర్ వంటి పరిస్థితులు ఎప్పుడైనా రావచ్చు. అలాంటి సమయంలో ఎమర్జెన్సీ ఫండ్ లేకపోతే క్రెడిట్ కార్డు లేదా వ్యక్తిగత రుణాలపై ఆధారపడాల్సి రావచ్చు. కాబట్టి కుటుంబం తన అవసరాలకు అనుగుణంగా ఎమర్జెన్సీ ఫండ్ ను ఏర్పాటు చేసుకోవడం చాలా ముఖ్యం.
పెట్టుబడులపై అవగాహన లేకపోవడం..
పొదుపు చేయడం మాత్రమే సరిపోదు. దీర్ఘకాలంలో డబ్బు విలువను కాపాడుకోవడానికి, లక్ష్యాలకు అనుగుణంగా పెట్టుబడుల గురించి తెలుసుకోవడం కూడా అవసరం. బ్యాంకు పొదుపు ఖాతాలో మొత్తం డబ్బును ఉంచడం లేదా ఎలాంటి అవగాహన లేకుండా ఇతరుల మాటలు విని పెట్టుబడులు పెట్టడం రెండూ సరైన విధానాలు కావు. తమ లక్ష్యాలు, రిస్క్ సామర్థ్యం, పెట్టుబడి కాలవ్యవధి వంటి అంశాలను పరిగణనలోకి తీసుకుని అవసరమైతే ఆర్థిక నిపుణుల సలహా తీసుకోవాలి.
భవిష్యత్తు కోసం ఆర్థిక లక్ష్యాలు లేకపోవడం..
ఎలాగోలా జీవితం సాగిపోతుంది అనే ఆలోచనతో ఆర్థిక ప్రణాళిక లేకుండా ఉంటే సంవత్సరాలు గడిచిపోయినా పెద్దగా ఆస్తులు ఏర్పడవు. ఇల్లు, పిల్లల విద్య, పదవీ విరమణ, ఆరోగ్య అవసరాలు, ఇతర దీర్ఘకాలిక లక్ష్యాల కోసం ముందుగానే ప్రణాళిక వేసుకోవాలి. లక్ష్యం లేని పొదుపు కంటే, లక్ష్యంతో కూడిన పొదుపు మరింత ప్రభావవంతంగా ఉంటుంది.
పిల్లల చదువు, వివాహం వంటి ఖర్చుల కోసం ముందస్తు ప్రణాళిక లేకపోవడం..
కొన్ని కుటుంబాల్లో పెద్ద మొత్తంలో ఖర్చులు ఎదురైనప్పుడు ఒక్కసారిగా అప్పులు తీసుకోవాల్సి వస్తుంది. పిల్లల విద్య, వివాహం వంటి ముందుగా ఊహించగలిగే ఖర్చుల కోసం సంవత్సరాల ముందుగానే ప్రణాళిక వేసుకుంటే చివరి నిమిషంలో అప్పులపై ఆధారపడే పరిస్థితి తగ్గుతుంది.
ఇతరులను చూసి ఆర్థిక నిర్ణయాలు తీసుకోవడం..
పక్కింటివారు కొత్త కారు కొన్నారు, బంధువులు పెద్ద ఇల్లు కట్టుకున్నారు, స్నేహితులు విదేశాలకు వెళ్తున్నారు కాబట్టి మనం కూడా అలాగే చేయాలనే ఆలోచన ప్రమాదకరం. వారి ఆదాయం, అప్పులు, ఆర్థిక పరిస్థితి మనకు తెలియదు. మన ఆర్థిక పరిస్థితికి సరిపోయే జీవనశైలినే ఎంచుకోవడం ఆర్థిక స్వాతంత్య్రానికి మొదటి అడుగు.
ఒక్క మార్గం నుండే ఆదాయం పొందడం..
కుటుంబం మొత్తం ఒకే ఆదాయ వనరుపై ఆధారపడితే ఉద్యోగం లేదా వ్యాపారంలో సమస్య వచ్చినప్పుడు ఆర్థిక ఒత్తిడి పెరుగుతుంది. అందుకే ప్రధాన ఆదాయాన్ని దెబ్బతీయకుండా, తమ నైపుణ్యాలకు అనుగుణంగా అదనపు ఆదాయ మార్గాలను అభివృద్ధి చేసుకునే ప్రయత్నం చేయవచ్చు. అయితే అదనపు ఆదాయం కోసం తొందరపడి రిస్క్ ఉన్న పథకాల్లో డబ్బు పెట్టడం మాత్రం సరికాదు.
*రూపశ్రీ.