ఇండియాకి ఎఫ్ డీఐలు: నిజంగా వస్తున్నాయా.. అంకెల మాయాజాలమా?
Published on: Mon Nov 2, 2026 11:00AM
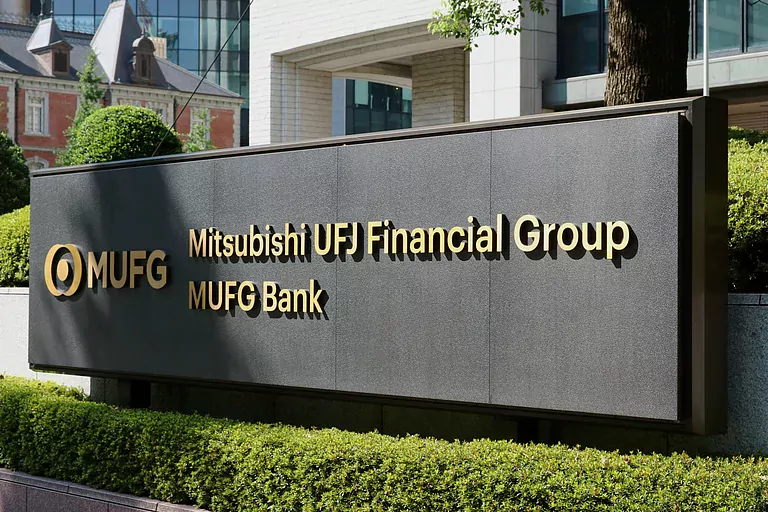
భారతదేశ ఆర్థిక వ్యవస్థకు సంబంధించి సామాజిక మాధ్యమం, ఇతర వేదికలపై విదేశీ ప్రత్యక్ష పెట్టుబడుల (ఎఫ్ డీఐ) గురించి పెద్దఎత్తున చర్చ జరుగుతోంది. ఒకే త్రైమాసికంలో జపాన్ బిలియన్ల కొద్దీ డలర్లను ఇండియాలో పెట్టుబడి పెట్టిందని, అలాగే సింగపూర్ నుంపీ భారీగా నిధులు తరలివచ్చాయని వస్తున్న వార్తలు ఆసక్తిని రేకెత్తిస్తున్నాయి. అయితే ఈ గణాంకాల వెనుక ఉన్న వాస్తవాలు ఏంటనేది పరిశీలిస్తే.. పైకి కనిపించే ఆకర్షణీయమైన అంకెలకు మించి అనేక వాస్తవాలు బయటపడతాయి. ఈ పెట్టుబడులు నిజంగా దేశ దీర్ఘకాలిక వృద్ధికి, పారిశ్రామిక అభివృద్ధికి ఏ మేరకు ఉపయోగపడుతున్నాయనే అంశంపై ఆర్థిక నిపుణుల్లో భిన్నాభిప్రాయాలు వ్యక్తమవుతున్నాయి. ఇటీవలి అధికారిక గణాంకాల ప్రకారం, భారతదేశానికి వచ్చిన ఎఫ్డీఐ ఈక్విటీ ఇన్ఫ్లోలలో గణనీయమైన వృద్ధి నమోదైంది. ఈ జాబితాలో జపాన్ అగ్రస్థానంలో నిలవగా, సింగపూర్ ఆ తర్వాతి స్థానంలో ఉంది. అయితే ఈ భారీ మొత్తాల వెనుక ప్రధానంగా కొన్ని పెద్ద కార్పొరేట్ లావాదేవీలు ఉన్నట్లు స్పష్టమవుతోంది. ఉదాహరణకు.. జపాన్కు చెందిన ప్రముఖ ఆర్థిక సంస్థ ముఫ్జి బ్యాంక్ (MUFG Bank) శ్రీరామ్ ఫైనాన్స్లో భారీ వాటాను కొనుగోలు చేయడం ఈ త్రైమాసిక గణాంకాలను ఒక్కసారిగా భారీ స్థాయికి చేర్చింది. ఇది కొత్తగా పరిశ్రమలను స్థాపించడం లేదా గ్రీన్ఫీల్డ్ ప్రాజెక్ట్లను ఏర్పాటు చేయడం కాకుండా, ఇప్పటికే ఉన్న షేర్లను కొనుగోలు చేసిన సెకండరీ మార్కెట్ లావాదేవీ కిందకు వస్తుంది. అలాగే.. సింగపూర్, మారిషస్ వంటి దేశాల నుంచి వస్తున్న పెట్టుబడులోనూ ప్రత్యేక నేపథ్యం ఉంది. పన్ను రాయితీలు, అంతర్జాతీయ ఆర్థిక కేంద్రాల ద్వారా మళ్లించబడే గ్లోబల్ క్యాపిటల్ కారణంగా ఈ దేశాల పేర్లు ఇన్ఫ్లో జాబితాలో ముందుంటున్నాయి. డీపీఐఐటీ రికార్డులు డబ్బు చివరిగా ఏ దేశం గుండా భారతదేశంలోకి ప్రవేశించిందో మాత్రమే చూపుతాయే తప్ప, ఆ పెట్టుబడుల అంతిమ యాజమాన్యం ఎక్కడిదనే అంశాన్ని పూర్తిగా ప్రతిబింబించజాలవు.
చారిత్రక నేపథ్యం
విదేశీ పెట్టుబడులతో భారతదేశ ప్రయాణం అనుమానంతో మొదలై, ఆ తర్వాత ఆకర్షణగా మారింది. 1974 నాటి ఫారిన్ ఎక్స్ఛేంజ్ రెగ్యులేషన్ యాక్ట్ (ఫెరా) చాలా సంస్థలలో విదేశీ ఈక్విటీని 40శాతానికి పరిమితం చేసింది. విదేశీ పెట్టుబడులను ఒక అవసరమైన చెడుగా పరిగణించింది .. లైసెన్స్ పొందలేని సాంకేతికతను దిగుమతి చేసుకోవడానికి ఒక మార్గంగా భావించింది. 1982లో మలుపు తిరిగింది, అప్పుడు ప్రభుత్వమే ప్రభుత్వ రంగ సంస్థ అయిన మాకెతీ ఉద్యోగ్ తో జాయింట్ వెంచర్ కు సుజుకీ ని ఆహ్వానించింది. సుజుకిi 26% వాటా తీసుకుంది, 1983లో రోడ్డెక్కిన మారుతి 800, భారతీయ తయారీ రంగానికి విదేశీ పెట్టుబడిదారుడు ఏమి చేయగలడో చెప్పడానికి ఒక నమూనాగా మారింది. 1991 బ్యాలెన్స్ ఆఫ్-పేమెంట్స్ సంక్షోభం పాత విధానాన్ని పూర్తిగా మార్చేసింది. 1999 నాటి ఫారిన్ ఎక్స్ఛేంజ్ మేనేజ్మెంట్ యాక్ట్ (ఫెమా) క్రిమినల్ బాధ్యతలను తొలగించి, సులభతరమైన పౌర విధానాన్ని తీసుకువచ్చింది.
ఆ తర్వాత రెండు సమాంతర కథలు నడిచాయి. ఒకటి ఓపికతో కూడిన, వ్యూహాత్మక పెట్టుబడిదారుడు జపాన్. ఇది ఆటోమొబైల్, ఎలక్ట్రికల్ పరికరాలు మరియు యంత్రాల క్లస్టర్లను నిర్మించింది. 2011లో భారతదేశంతో సమగ్ర ఆర్థిక భాగస్వామ్య ఒప్పందంపై సంతకం చేసింది. 2014లో 35 బిలియన్ డాలర్ల వాగ్దానం నుండి 2022లో 5 ట్రిలియన్ యెన్ల లక్ష్యాన్ని చేరుకుంది (దీన్ని మూడేళ్లలో సాధించింది), ఆపై ఆగస్టు 2025లో ప్రధాన మంత్రి మోదీ టోక్యో పర్యటనలో ప్రకటించిన 2025–2035 కాలానికి 10 ట్రిలియన్ యెన్ల ప్రైవేట్-పెట్టుబడి లక్ష్యాన్ని పెంచింది. డిసెంబర్ 2025 నాటికి భారతదేశంలో జపాన్ సంచిత ఎఫ్ డీఐ 47.59 బిలియన్ డాలర్లను దాటింది (మొత్తం ఇన్ఫ్లోలలో ఇది సుమారు 6.69శాతం).
జేబీఐసీ సర్వే చేసిన జపనీస్ తయారీదారులు భారతదేశాన్ని తమ అత్యంత ఆశాజనకమైన గమ్యస్థానంగా మళ్లీ రేట్ చేశారు. రెండవ కథ పన్ను ఒప్పందం. మారిషస్ తో ఇండిచా చేసుకున్న 1982 ఒప్పందం షేర్ల విక్రయంపై వచ్చే క్యాపిటల్ గెయిన్స్ ను ఇండియన్ పన్ను నుండి మినహాయించింది. మారిషస్ కూడా వాటిపై పన్ను విధించలేదు. రెండు దశాబ్దాల పాటు, భారతదేశంలోకి ప్రవేశించే విదేశీ డబ్బులో ఎక్కువ భాగం పోర్ట్ లూయిస్ గుండా వచ్చింది. మే 2016లో న్యూఢిల్లీ ఆ ఒప్పందాన్ని సవరించి, 2017-18 నుండి సోర్స్-బేస్డ్ క్యాపిటల్ గెయిన్స్ టాక్సేషన్ ను ప్రవేశపెట్టినప్పుడు, ఆ ప్రవాహం సింగపూర్ కు మళ్లింది. సింగపూర్ ఒప్పంద ప్రయోజనాలు మారిషస్ తో ముడిపడి ఉండటంతో, సింగపూర్ ఇప్పుడు ఏప్రిల్ 2000 నుండి 194.7 బిలియన్ల సంచిత ఈక్విటీ ఇన్ ఫ్లో కలిగి ఉంది, మారిషస్ 186.8 బిలియన్ డాలర్లు. ఇండియాలోకి ఎఫ్ డీఐలుగా లెక్కలోకి వచ్చి మొత్తంలో దాదాపు సగం ఈ రెండు దేశాల నుండే వచ్చింది.
2. కాలక్రమం
1982: సుజుకి, మారుతి జాయింట్ వెంచర్ సంతకం. 1991: సరళీకరణ.. విదేశీ పెట్టుబడి నియమాలు సడలించారు. 1999: ఫెరా స్థానంలో FEMA వచ్చింది. 2005: ఇండియా, సింగపూర్ సమగ్ర ఆర్థిక సహకార ఒప్పందం. 2011: ఇండియా, జపాన్ సీఈపీఏ అమలులోకి వచ్చింది. మే 2016: ఇండియా, మారిషస్ పన్ను ప్రోటోకాల్ సంతకం. 2019: ఫారిన్ ఎక్స్ఛేంజ్ మేనేజ్మెంట్ (నాన్-డెట్ ఇన్స్ట్రుమెంట్స్) రూల్స్ ఎఫ్ డీఐ విధానాన్ని ఏకీకృతం చేశాయి. ఏప్రిల్ 2020: ప్రెస్ నోట్ 3 భూ సరిహద్దు దేశాల నుండి వచ్చే పెట్టుబడులపై ప్రభుత్వ మార్గం ఆమోదాన్ని విధించింది. 2022: కొత్త ఓవర్సీస్ ఇన్వెస్ట్మెంట్ రూల్స్, భారతీయ డబ్బును తిరిగి పంపే నిర్మాణాలపై రెండు స్థాయిల పరిమితితో సహా జపాన్, ఇండియా 5 ట్రిలియన్ యెన్ల లక్ష్యాన్ని ప్రకటించాయి. మే 2025: ముఫ్జి బ్యాంక్ ద్వారా 1.6 బిలియన్లకు Yes Bank లో 20 శాతం వాటాను కొనుగోలు చేయడానికి అంగీకరించింది. అక్టోబర్ 2025: ఎమిరేట్స్ 3 బిలియన్లకు ఆర్బీఎల్ బ్యాంకు లో 60 శాతం వాటాను కొనుగోలు చేయడానికి అంగీకరించింది. 19 డిసెంబర్ 2025: ముఫ్జి బ్యాంక్ బ్యాంక్ శ్రీరామ్ చిట్ ఫండ్స్ లో లో 20శాతం వాటా కోసం 39 వేల618 కోట్ల రూపాయల (4.4 బిలియన్ డాలర్లు) పెట్టుబడి పెట్టడానికి కచ్చితమైన ఒప్పందంపై సంతకం చేసింది. 2026: కాంపిటీషన్ కమిషన్ ఆఫ్ ఇండియా ఈ విలీనానికి క్లియరెన్స్ ఇచ్చింది. 8 ఏప్రిల్ 2026: ఒక్కో షేరుకు 840.93 రూపాయల చొప్పున 471.1 మిలియన్ల షేర్లు కేటాయించబడ్డాయి. డీల్ పూర్తయింది. మే 2026: మూడీ శ్రీరామ్ ఫైనాన్స్ ను అప్గ్రేడ్ చేసింది. సెప్టెంబర్ 2026: ఏప్రిల్-జూన్ డేటాను డీపీఐఐటీ ప్రచురించింది, ఇందులో జపాన్ అగ్రస్థానంలో ఉంది.
3. చట్టపరమైన కోణాలు
ముఫ్జి లావాదేవీ అనేది భారతదేశ నియమావళిని అక్షరాలా ఎలా సంతృప్తి పరచవచ్చో, కానీ దాని స్ఫూర్తిపై ఎలా వాదించవచ్చో చెప్పడానికి ఒక ఉదాహరణ. ఆర్బీఐ వద్ద నమోదు చేయబడిన ఎన్ డీఎఫ్సీ లో విదేశీ పెట్టుబడులు నాన్ డెట్ ఇన్స్ట్రుమెంట్స్ రూల్స్ కింద ఆటోమేటిక్ రూట్ ద్వారా వంద శాతం వరకు అనుమతించబడతాయి. ఇది బ్యాంకుల కంటే ఉద్దేశపూర్వక వ్యత్యాసం. ఎందుకంటేఆర్బీఐ మినహాయింపు ఇస్తే తప్ప విదేశీ సంస్థాగత హోల్డింగ్ ఒక్కో సంస్థకు 15శాతాపిరి కి పరిమితం చేయబడుతుంది. ఈ అసమానతే భారతదేశపు అతిపెద్ద ఇన్బౌండ్ ఫైనాన్షియల్ డీల్స్ ఇప్పుడు బ్యాంకింగ్ కంటే షాడో బ్యాంకింగ్లో ఎందుకు ఉన్నాయో వివరిస్తుంది.
కాంపిటీషన్ యాక్ట్, 2002 లోని సెక్షన్ 5(ఏ)(i)(ఏ) కింద ఈ డీల్ కి క్లియరెన్స్ అవసరం. పోటీపై ఎటువంటి ప్రతికూల ప్రభావం లేదని సీసీఐనిర్ధారించింది. సంబంధిత మార్కెట్ నిర్వచనాన్ని తెరిచి ఉంచింది. ప్రమోటర్ నుండి కొనుగోలు చేయడం కంటే కొత్త షేర్ల ప్రాధాన్యతా కేటాయింపు ద్వారా వాటా వచ్చినందున, సెబీ టేకోవర్ నిబంధనల కింద తప్పనిసరి ఓపెన్ ఆఫర్ ను ప్రేరేపించే పాతిక శాతం పరిమితి కంటే ముఫ్జి కిందనే ఉండిపోయింది. ఇక్కడే అసలు వివాదం ఉంది. ముఫ్జి పొందిన హక్కుల బండిల్ .. రెండు బోర్డు నామినేషన్లు, మేనేజ్మెంట్లోకి ఆరుగురు సిబ్బంది వరకు సెకండ్మెంట్, యాంటీ-డైల్యూషన్ రక్షణ, దాని సమ్మతి అవసరమయ్యే రిజర్వ్డ్ విషయాలు.. ప్రమోటర్తో కలిసి వాస్తవ నియంత్రణకు సమానం అని, మైనారిటీ వాటాదారులు సరైన ధరకు నిష్క్రమించడానికి ఓపెన్ ఆఫర్ ను ప్రేరేపించి ఉండాలని స్టేక్హోల్డర్స్ ఎంపవర్మెంట్ సర్వీసెస్ వాదించింది. ఈ హక్కులు రక్షణాత్మకమైనవి, ప్రతిస్పందించేవి, చురుకైనవి కావు అని కంపెనీ బదులిచ్చింది. ఇన్స్టిట్యూషనల్ ఇన్వెస్టర్ అడ్వైజరీ సర్వీసెస్ షేర్ ఇష్యూకు మద్దతు ఇచ్చింది కానీ ముప్ జి శ్రీరామ్ కు చెల్లించాల్సిన 200 మిలియన్ డాలర్ల నాన్ కాంపిట్ ఫీజును వ్యతిరేకించింది. ప్రమోటర్లు నిష్క్రమించడం లేదా మేనేజ్మెంట్ ను వదులుకోవడం లేదని, ఈ ఫీజు ఇతరులకు 840.93రూపాయల తో పోలిస్తే ప్రమోటర్ షేర్లకు 879.24 విలువను ఇచ్చిందని, ట్రస్ట్ 44 మంది లబ్ధిదారులు కంపెనీని నడుపుతున్న ఎగ్జిక్యూటివ్లే అని ఎత్తిచూపింది ఐఎస్ఎస్, ఇన్ గవర్న్, గ్లాస్ లూయిస్ తీర్మానాలకు మద్దతు ఇచ్చాయి. వాటాదారులు వాటిని ఆమోదించారు.
అయితే మూడు చట్టపరమైన ప్రశ్నలు ఇంకా మిగిలే ఉన్నాయి. మొదటిది, భవిష్యత్తులో ఇలాంటి విధంగా రూపొందించబడిన డీల్స్ లో సెబీ రూపం కంటే ఆర్థిక సారాంశాన్ని పరిగణనలోకి తీసుకుంటుందా? ఎందుకంటే లిస్టింగ్ నిబంధనలు వాటాదారులందరికీ సమానమైన చికిత్సను కోరుతాయి. అలాగే దాని పేరు ఏదైనా సరే ప్రమోటర్లకు అదనపు చెల్లింపును నిషేధిస్తాయి. రెండవది, నాన్ కాంపిట్ ఫీజు.. డీల్ విలువలో దాదాపు 5శాతం, ముఫ్ జి వాటా 10% కంటే తక్కువకు పడిపోయే వరకు కొనసాగుతుంది (సాధారణ మూడు నుండి ఐదు సంవత్సరాల కంటే చాలా ఎక్కువ. ఇది ఒక ఉదాహరణగా మారుతుందా. మూడవది.. అన్నింటికంటే పాత ప్రశ్న. రౌండ్-ట్రిప్పింగ్. ఫెమా దీనిని నిర్వచించదు లేదా స్పష్టంగా నిషేధించదు. ఇది పరోక్షంగా నియంత్రించబడుతుంది, ధరల నియమాలు, ప్రయోజనకరమైన-యాజమాన్య బహిర్గతం అలాగే 2022 ఓవర్సీస్ ఇన్వెస్ట్మెంట్ రూల్స్ లోని రెండు స్థాయిల అనుబంధ పరిమితి ద్వారా. అది నియంత్రణ విచక్షణా వ్యవస్థ, చట్టబద్ధమైన స్పష్టత కాదు, అందుకే సింగపూర్ ఇన్ ఫ్లో గణాంకాలను ఎప్పుడూ పైకి కనిపించేలా చదవలేము.
4. రాజకీయ, సామాజిక, మీడియా కోణాలు
త్రైమాసిక పట్టికను స్కోర్ బోర్డుగ పరిగణించడమే రాజకీయ ప్రలోభం. సింగపూర్ కంటే జపాన్ ముందు, అమెరికా 76శాతం కిందకు పడిపోయింది. ఇవి స్పష్టమైన గ్రాఫిక్స్ ను తయారు చేస్తాయి. ప్రభుత్వం చెప్పేదాని ప్రకారం, భారతదేశం ప్రపంచంలోనే ఇష్టపడే గమ్యస్థానం అనడానికి రుజువు. నెట్ ఎఫ్ డీఐ లో తగ్గుదల ఆందోళన కలిగించే విషయం అని ఎకనామిక్ సర్వే స్వయంగా అంగీకరించింది. చీఫ్ ఎకనామిక్ అడ్వైజర్ బలహీనమైన నెట్ ఫ్లోస్ కు లాభాల తరలింపు, ఇండియా ఔట్వర్డ్ పెట్టుబడులను ఆపాదిస్తారు. విమర్శకులు అదే సంఖ్యలను విదేశీ పెట్టుబడిదారులు డబ్బును బయటకు తీసుకువెళుతున్నారనడానికి సాక్ష్యంగా చూస్తారు. రెండూ పాక్షికంగా సరైనవే. రెండూ తప్పు వేరియబుల్స్ చూస్తున్నాయి. ఒక వివరణాత్మక విశ్లేషణ చూపించినట్లుగా, మాతృ సంస్థలకు చెల్లించే డివిడెండ్లు కరెంట్ అకౌంట్లో నమోదు చేయబడతాయి. నివేదించబడిన నెట్ ఎఫ్ డీఐ ని ఏమాత్రం తగ్గించవు. నెట్ ఎఫ్ డీఐ ని వాస్తవానికి తగ్గించేది పెట్టుబడుల ఉపసంహరణ, తరలింపు. ఆ విషయంలో రికార్డు స్పష్టంగా ఉంది. 2022-23, 2025-26 మధ్య, తిరిగి పెట్టుబడి పెట్టిన ఆదాయాలను మినహాయించి ప్రతి డాలర్ కొత్త ఈక్విటీ ఇన్ ఫ్లోకు, సుమారు 1.50 డివెస్ట్మెంట్, డివిడెండ్లు , రాయల్టీ చెల్లింపుల ద్వారా దేశం నుండి బయటకు వెళ్లింది.
మీడియా పొర ఈ గందరగోళాన్ని మరింత పెంచుతుంది. 4.4 బిలియన్ డాలర్ల బ్యాంక్ డీల్ ను ఇండియా వృద్ధిపై జపాన్ పందెం వేస్తోంది అని కుదించే రీల్ అబద్ధం కాదు, అలా అని పూర్తి నిజం కూడా కాదు. ఇది ఒక భారతీయ రుణదాత లోన్ బుక్ పై పందెం, ఇది లిస్టెడ్ కంపెనీ యొక్క సెకండరీ మార్కెట్ ద్వారా అమలు చేయబడింది. డబ్బు పునాది రాయి వేయడం కంటే బ్యాలెన్స్ షీట్ ను బలోపేతం చేస్తుంది. ఇంతలో అసలు కథ.. జపనీస్ మెగాబ్యాంకులు ఇప్పుడు పద్దెనిమిది నెలల్లో ఎస్ బ్యాంక్, ఆర్బీఎల్ బ్యాంక్, శ్రీరామ్ ఫైనాన్స్ లలో వాటాలను కొనుగోలు చేశాయి. ఇది ఆర్థిక సేవల ఏకీకరణ గురించి కథ, కర్మాగారాల గురించి కాదు.
సామాజికంగా, దీని పర్యవసానం తప్పు యూనిట్లలో నిర్వహించబడే చర్చ. రాష్ట్ర ప్రభుత్వాలు ఎఫ్డీఐల కోసం తీవ్రంగా పోటీపడతాయి, ల్యాండ్ బ్యాంకులు, సింగిల్ విండో సిస్టమ్ లను నిర్మించిన దక్షిణ, పశ్చిమ రాష్ట్రాలు అసమానమైన వాటాను పొందుతాయి, అయితే ఇతరులు భూ వివాదాలకు మూడు నుండి ఐదు సంవత్సరాలు కోల్పోతారు. అది ఒక నిజమైన ఫెడరల్ కథ, దీనిని మొత్తం పూర్తిగా దాచిపెడుతుంది.
5. ప్రభావం, బహిరంగ చర్చ
శ్రీరామ్ ఫైనాన్స్ కు ప్రభావం ఖచ్చితమైనది, సానుకూలమైనది. మూలధన సమృద్ధి బలపడింది, స్పష్టమైన సాధారణ ఈక్విటీ ప్రో ఫార్మా ప్రాతిపదికన నిర్వహించబడే ఆస్తులలో దాదాపు 29శాతానికి పెరిగింది, ముఫ్ జి యొక్క గ్లోబల్ యాక్సెస్ ఆధారంగా అప్పును రీఫైనాన్స్ చేయడం వల్ల నిధుల ఖర్చులు తగ్గుతాయి. మూడీస్ రేటింగ్ను ఇన్వెస్ట్మెంట్ గ్రేడ్ కు పెంచింది. వాణిజ్య వాహనాలు మరియు ఎమ్ఎస్ఎమ్ఈలకు క్రెడిట్ విస్తరించవచ్చు. అది భారతీయ రుణదాతకు నిజమైన విలువ సృష్టి.
ఆర్థిక వ్యవస్థకు, రీల్ వేసే ప్రశ్నకు నిజాయితీగల సమాధానం. ఆటోమేటిక్ గా కాదు. ఇప్పటికే ఉన్న వాటాను కొనుగోలు చేసే ఎఫ్ డీఐ యాజమాన్యం, మూలధనాన్ని బదిలీ చేస్తుంది. ప్లాంట్ ను నిర్మించే ఎఫ్ డీఐ సామర్థ్యాన్ని, సాంకేతికతను, ఉద్యోగాలను జోడిస్తుంది. అభివృద్ధి చెందుతున్న ఆర్థిక వ్యవస్థలపై పరిశోధనలు స్థిరంగా గ్రీన్ ఫీల్డ్ పెట్టుబడులు వృద్ధి ప్రభావాన్ని కలిగి ఉంటాయని కనుగొంటాయి, ఇవి కొనుగోళ్లు చేయలేవు. భారతదేశపు ఇన్ ఫ్లోలు వేరే దిశలో వెళ్లాయి. సేవలుఎఫ్ డీఐ లో దాదాపు 60శాతం తీసుకుంటాయి. తయారీ రంగం రెండు దశాబ్దాలుగా 18 నుంచి 25 మధ్య ఆగిపోయింది. ప్రైవేట్ ఈక్విటీ , వెంచర్ క్యాపిటల్ అత్యధికంగా బ్రౌన్ఫీల్డ్ 2021 నుండి పెరుగుతున్నాయి. భారతదేశపు ఎఫ్ డీఐ టు GDP నిష్పత్తి 2008లో 3.9శాతం గరిష్ట స్థాయికి చేరుకుంది. 2024 నాటికి 0.7 శాతానికి పడిపోయింది, ఇది ఆసియాన్ 5.7శాతంలో ఒక భాగం మాత్రమే. తయారీ రంగం జీడీపీకి కేవలం 15 నుంచి 17శాతం మాత్రమే దోహదపడుతుంది, ఇది చైనా గరిష్ట స్థాయి కంటే చాలా తక్కువ. ఇండియా సొంత 25 శాతం లక్ష్యం కంటే తక్కువ, అయితే ప్రతి సంవత్సరం ఎనిమిది నుండి పది మిలియన్ల మంది కార్మిక శక్తిలోకి ప్రవేశిస్తారు. కాబట్టి చర్చ ఒక త్రైమాసికంలో జపాన్ సింగపూర్ ను ఓడించిందా అనే దాని గురించి కాకూడదు. ఇది మూడు విషయాల గురించి ఉండాలి. భారతదేశం పోర్ట్ఫోలియో శైలి, సముపార్జన శైలి ఇన్ ఫ్లోలను గ్రీన్ ఫీల్డ్ సామర్థ్యంగా మార్చుకోగలదా? ద్వైపాక్షిక పెట్టుబడి ఒప్పంద రక్షణ పతనం, భూసేకరణ జాప్యాలు, టారిఫ్ అనిశ్చితి, ఆర్సీఈపీ నుండి ఉపసంహరణ, దేశం అవసరమైన ఎగుమతి ఆధారిత తయారీదారులను దూరం చేస్తున్నాయా? సింగపూర్ నిలువు వరుసను పెంచే పన్ను,ఒప్పంద నిర్మాణం చట్టబద్ధమైన మూలధనాన్ని భయపెట్టకుండా అంతిమ ప్రయోజనకరమైన యాజమాన్యం గురించి పారదర్శకతతో భర్తీ చేయవచ్చా.
6. ముగింపు
జపాన్ డబ్బు నిజమైనది, సింగపూర్ డబ్బు కూడా చాలావరకు నిజమైనది, కానీ అవి వేర్వేరు రకాల నిజాలు. ఒకటి ఒక దశాబ్దం పాటు ఉండాలనుకునే రుణదాతలో పెట్టుబడి పెట్టే వ్యూహాత్మక బ్యాంకు. మరొకటి హబ్ లు చేసే పనిని చేసే హబ్. భారతదేశాన్ని నిర్మించడానికి చౌకగా, క్లియర్ చేయడానికి త్వరగా, నిష్క్రమించడానికి సురక్షితంగా మార్చే కఠినమైన పనికి ఏదీ ప్రత్యామ్నాయం కాదు. ఒకే సముపార్జన ద్వారా నడిచే త్రైమాసిక పట్టికను జరుపుకునే దేశం, నెట్ ఇన్ ఫ్లోలు జీరోకి దగ్గరగా ఉన్నప్పుడు, తయారీ రంగం జీడీపీలో 16శాతం వద్ద ఉన్నప్పుడు, తప్పు విషయాన్ని జాగ్రత్తగా కొలుస్తోంది. పెట్టుబడి వచ్చింది. పారిశ్రామిక ఆధారం ఇంకా దానిని అనుసరించలేదు.
ఈ పెట్టుబడుల ప్రవాహం గురించి చర్చిస్తున్నప్పుడు, కేవలం స్థూల (గ్రాస్) ఇన్ఫ్లోలను మాత్రమే కాకుండా నికర (నెట్) ఎఫ్డీఐ సరళిని కూడా గమనించాల్సి ఉంటుంది. గత కొన్ని సంవత్సరాలతో పోలిస్తే నికర విదేశీ ప్రత్యక్ష పెట్టుబడుల వృద్ధిలో మందగమనం కనిపిస్తోందని ఆర్థిక సర్వేలు పేర్కొంటున్నాయి. దేశం నుంచి లాభాల తరలింపు, డివిడెండ్లు, ఇతర చెల్లింపుల కారణంగా స్థూల ఇన్ఫ్లోలు ఎక్కువగా ఉన్నప్పటికీ.. నికర పెట్టుబడుల చేరిక ఆశించిన స్థాయిలో లేదనే వాదన వినిపిస్తోంది. ఆసియాలోని ఇతర అభివృద్ధి చెందుతున్న దేశాలతో (ఆసియాన్ దేశాలు) పోలిస్తే, జీడీపీతో పోలిస్తే ఎఫ్డీఐ నిష్పత్తి కొంత తక్కువగా ఉండటం గమనార్హం. చరిత్రను పరిశీలిస్తే, భారతదేశంలో విదేశీ పెట్టుబడుల ప్రయాణం లైసెన్సింగ్ విధానాల నుంచి నేటి సరళీకృత ఆర్థిక మార్గాల వరకు ఎంతో పరిణామం చెందింది. ఒకప్పుడు కేవలం అవసరమైన సాంకేతికత కోసం పరిమితంగా అనుమతించిన విదేశీ పెట్టుబడులను, 1991 ఆర్థిక సంస్కరణల తర్వాత దేశం ఉదారంగా ఆహ్వానించింది.
ఆటోమొబైల్ రంగంలో మారుతి సుజుకి భాగస్వామ్యం వంటి నమూనాలు ఇండియన్ మాన్యుఫ్యాక్చరింగ్ సెక్టార్ కుకొత్త దిశను నిర్దేశించాయి. అప్పట్లో విదేశీ మారకద్రవ్య నియంత్రణ చట్టాల స్థానంలో ఫెమా నిబంధనలు వచ్చి, వ్యాపార అనుకూల వాతావరణాన్ని సృష్టించాయి. అయినప్పటికీ, విదేశీ పెట్టుబడులు కేవలం సేవా రంగం వైపు లేదా ఆర్థిక సేవల కొనుగోళ్ల వైపు ఎక్కువగా మొగ్గుచూపుతున్నాయనే విమర్శ ఉంది. దేశంలో ఉపాధి కల్పనకు, పారిశ్రామిక వృద్ధికి అత్యంత కీలకమైన తయారీ రంగం జీడీపీలో ఆశించిన మేర వాటాను సాధించడంలో కొన్ని సవాళ్లను ఎదుర్కొంటోంది.
లక్షలాది మంది యువత కార్మిక శక్తిలోకి ప్రవేశిస్తున్న తరుణంలో కేవలం ఆర్థిక లావాదేవీల రూపంలో వచ్చే పెట్టుబడుల కంటే క్షేత్రస్థాయిలో ఉత్పాదకతను పెంచే గ్రీన్ఫీల్డ్ పెట్టుబడులు మరింత అవసరమని నిపుణులు అంటున్నారు. భవిష్యత్తులో భారతదేశం తన ఆర్థిక వృద్ధిని మరింత వేగవంతం చేయాలంటే కేవలం పోర్ట్ఫోలియో లేదా సముపార్జన శైలి పెట్టుబడులపైనే పూర్తిగా ఆధారపడకూడదు. భూసేకరణలో ఉన్న జాప్యాలు, టారిఫ్ పరమైన అనిశ్చితులు, ద్వైపాక్షిక ఒప్పందాలలోని సవాళ్లను అధిగమిస్తూ, ఎగుమతి ఆధారిత తయారీ రంగాన్ని ప్రోత్సహించాల్సిన అవసరం ఉంది. పన్ను విధానాలలో పారదర్శకతను పెంచుతూ, విదేశీ పెట్టుబడిదారులకు మరింత అనుకూలమైన వాతావరణాన్ని కల్పిస్తేనే దేశ పారిశ్రామిక భవిష్యత్తు బలపడుతుంది. కేవలం త్రైమాసిక గణాంకాల్లో వచ్చే హెచ్చుతగ్గులను చూసి సంబరపడటం కంటే, ఆ పెట్టుబడులు దేశీయ ఉత్పాదకతను, ఉపాధి అవకాశాలను ఎంతవరకు పెంచుతున్నాయనే కోణంలో సమీక్ష జరగాలని ఆర్థిక విశ్లేషకులు భావిస్తున్నారు. పెట్టుబడుల రాక వాస్తవమే అయినప్పటికీ, పారిశ్రామిక ఆధారం దానిని పూర్తిగా ఒడిసిపట్టి దీర్ఘకాలిక ప్రయోజనంగా మలుచుకునే దిశగా మరిన్ని నిర్మాణాత్మక చర్యలు తీసుకోవాల్సిన ఆవశ్యకత ఎంతైనా ఉంది.
-సీతారాం కంఠంనేని
ఈ విశ్లేషణ మీకు నచ్చినట్లయితే, దయచేసి మా https://TeluguOne.com పోర్టల్ను అనుసరించండి, మీ స్నేహితులతో పంచుకోండి, అలాగే మీ విలువైన అభిప్రాయాలను తెలియజేయండి.
[Foreign Direct Investment India, Japan MUFG Shriram Finance Deal, India FDI Inflows, Net FDI, DPIIT Quarterly FDI Report, Singapore Mauritius Tax Treaty, Telugu One]