మధ్యతరగతి కుటుంబాలు ఆర్థికంగా ఎదగాలంటే ఏం చేయాలి.!
Published on: Tue Sep 15, 2026 7:45PM
మధ్యతరగతి కుటుంబాలు ఆర్థికంగా ఎదగాలంటే ఏం చేయాలి.!
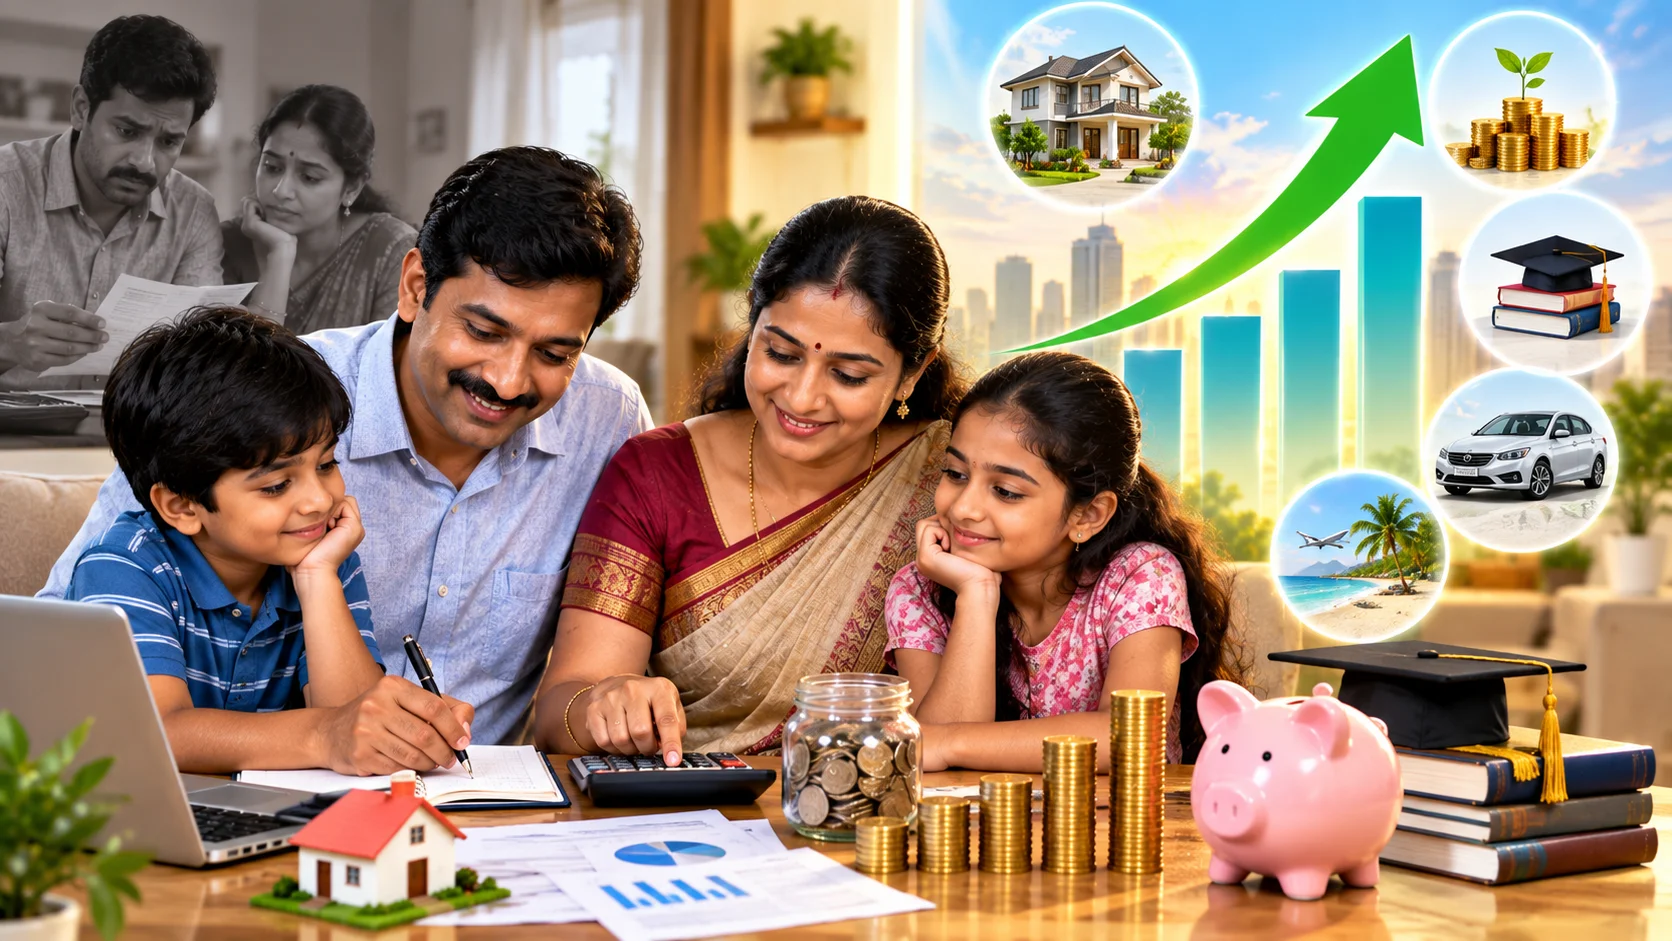
మధ్యతరగతి కుటుంబాలు సమాజానికి వెన్నుముక వంటివి. కష్టపడి పనిచేసే గుణం, కుటుంబ బాధ్యతలు, పిల్లల భవిష్యత్తుపై ఆశలు మధ్యతరగతి కుటుంబాలలో పుష్కలంగా ఉంటాయి. అయితే, నెలాఖరు వచ్చేసరికి చేతిలో డబ్బులు నిలవకపోవడం, అనుకోని ఖర్చులు రావడం, ఆదాయం అంతా రోజువారీ అవసరాలకే సరిపోవడం వంటి సమస్యలను చాలామంది ఎదుర్కొంటారు. ఎంత సంపాదించినా ఆర్థికంగా తర్వాతి స్థాయికి వెళ్లలేకపోతున్నామనే అసంతృప్తి మధ్యతరగతి కుటుంబాలలో ఉంటుంది.
నిజానికి ఆర్థిక ఎదుగుదల అనేది కేవలం ఎక్కువ సంపాదించడం వల్ల మాత్రమే రాదు. సంపాదించిన డబ్బును సరిగ్గా నిర్వహించడం, పొదుపు చేయడం , తెలివిగా పెట్టుబడి పెట్టడం ద్వారా మాత్రమే సాధ్యమవుతుంది. మధ్యతరగతి కుటుంబాలు ఆర్థికంగా బలపడటానికి , తమ లక్ష్యాలను చేరుకోవడానికి అనుసరించాల్సిన ముఖ్యమైన మార్గాలు ఏమిటో వివరంగా తెలుసుకుంటే..
ఆర్థిక ప్రణాళిక , బడ్జెట్ ప్లానింగ్..
ఏ కుటుంబమైనా ఆర్థికంగా ఎదగడానికి మొదటి పునాది సరైన బడ్జెట్. నెలకు వచ్చే మొత్తం ఆదాయం ఎంత, దాంట్లోంచి తప్పనిసరిగా అయ్యే ఖర్చులు ఏవి అనేది స్పష్టంగా ఒక చోట రాసుకోవాలి. ఇంటి అద్దె, నిత్యావసర వస్తువులు, పిల్లల చదువులు, కరెంట్ , ఇంటర్నెట్ బిల్లులు వంటి ప్రాథమిక అవసరాలకు మొదటి ప్రాధాన్యం ఇవ్వాలి. ఆదాయం రాగానే ముందుగా కొంత మొత్తాన్ని పొదుపు కోసం పక్కన పెట్టి, మిగిలిన డబ్బుతో నెలాఖరు వరకు ఖర్చులను నిర్వహించడం అలవాటు చేసుకోవాలి. ఖర్చు చేసిన తర్వాత మిగిలితే పొదుపు చేద్దాం అనుకుంటే ఎప్పటికీ పొదుపు సాధ్యపడదు.
అనవసర ఖర్చులను నియంత్రించడం..
మధ్యతరగతి కుటుంబాలలో చాలావరకు డబ్బు ఎక్కడికి పోతుందో తెలియకుండానే అయిపోతుంది. బయటి ఆహారాలు, తరచుగా చేసే షాపింగ్లు, అవసరం లేకపోయినా కొనే వస్తువులు, , ఉపయోగించని డిజిటల్ సబ్స్క్రిప్షన్లు వంటివి చిన్న ఖర్చులుగానే కనిపిస్తాయి. కానీ నెల చివరకు చూస్తే ఇవే పెద్ద మొత్తంగా మారుతాయి. అవసరం ఉన్న వస్తువులకు, కోరికల వల్ల కొనే వస్తువులకు మధ్య ఉన్న తేడాను గుర్తించడం చాలా ముఖ్యం. ప్రతి ఖర్చు విషయంలోనూ ఇది నిజంగా అవసరమా అని ఆలోచించి అడుగు వేయడం వల్ల చాలా డబ్బు ఆదా అవుతుంది.
అప్పులు..
ఆర్థిక ఎదుగుదలకు అతిపెద్ద అడ్డంకి అప్పులు. ముఖ్యంగా అధిక వడ్డీ ఉండే క్రెడిట్ కార్డు రుణాలు, పర్సనల్ లోన్లు కుటుంబ ఆర్థిక వ్యవస్థను దెబ్బతీస్తాయి. వడ్డీల రూపంలోనే సగం సంపాదన కరిగిపోతుంది. కాబట్టి, అత్యధిక వడ్డీ ఉన్న అప్పులను, లోన్లను ముందుగా తీర్చివేయడానికి ప్రాధాన్యం ఇవ్వాలి. క్రెడిట్ కార్డులను సరైన అవగాహనతో, కేవలం అత్యవసర వేళల్లో లేదా ఆఫర్లు ఉన్నప్పుడు మాత్రమే వాడుతూ, బిల్లులను గడువులోగా చెల్లించాలి. క్రెడిట్ కార్డు పరిమితి ఉందనే కారణంతో అనవసర కొనుగోళ్ళు చేయడం పూర్తిగా మానుకోవాలి.
ఎమర్జెన్సీ ఫండ్ ఏర్పాటు..
జీవితంలో ఎప్పుడు ఏం జరుగుతుందో ఎవరూ ఊహించలేరు. అకస్మాత్తుగా ఉద్యోగం పోవడం, కుటుంబంలో ఎవరికైనా ఆరోగ్యం క్షీణించడం లేదా పెద్ద మొత్తంలో అనుకోని ఖర్చు రావడం వంటి పరిస్థితులు ఎదురైనప్పుడు చాలామంది అప్పుల పాలువుతుంటారు. ఈ పరిస్థితి రాకుండా ఉండాలంటే ఎమర్జెన్సీ ఫండ్ ఏర్పాటు చేసుకోవాలి. కనీసం ఆరు నెలల కుటుంబ ఖర్చులకు సరిపడా మొత్తాన్ని సురక్షితమైన బ్యాంకు డిపాజిట్లు లేదా లిక్విడ్ ఫండ్లలో దాచి ఉంచాలి. ఇది ఆర్థిక సంక్షోభం వచ్చినప్పుడు కుటుంబానికి రక్షణ కవచంలా పనిచేస్తుంది.
ఆరోగ్య , జీవిత బీమా..
ఈ రోజుల్లో వైద్య ఖర్చులు చాలా రెట్లు పెరిగిపోయాయి. ఇంట్లో ఒక్కరికి పెద్ద అనారోగ్యం వచ్చినా, సంవత్సరాల కాలంగా దాచుకున్న పొదుపు మొత్తం కరిగిపోతుంది. అందుకే ప్రతి కుటుంబానికి తగినంత కవరేజ్ ఉన్న ఆరోగ్య బీమా తప్పనిసరిగా ఉండేలా చూసుకోవాలి. అలాగే కుటుంబంలో సంపాదించే వ్యక్తి పేరు మీద తగినంత మొత్తానికి టర్మ్ లైఫ్ ఇన్సూరెన్స్ తీసుకోవాలి. టర్మ్ ఇన్సూరెన్స్ తక్కువ ప్రీమియంతో ఎక్కువ రక్షణను ఇస్తుంది. కుటుంబ యజమానికి ఏదైనా అవాంఛనీయ సంఘటన జరిగితే, ఈ బీమా సొమ్ము కుటుంబానికి ఆర్థికంగా ఆసరాగా నిలుస్తుంది.
దీర్ఘకాలిక పెట్టుబడులు , కాంపౌండింగ్ పవర్..
కేవలం డబ్బును సేవింగ్స్ ఖాతాలో ఉంచడం వల్ల ద్రవ్యోల్బణాన్ని తట్టుకోవడం సాధ్యం కాదు. ధరల పెరుగుదలతో పోలిస్తే బ్యాంకు వడ్డీ రేట్లు తక్కువగా ఉంటాయి. కాబట్టి పొదుపు చేసిన సొమ్మును సరైన మార్గాల్లో పెట్టుబడి పెట్టాలి. సిస్టమాటిక్ ఇన్వెస్ట్మెంట్ ప్లాన్ (SIP) ద్వారా మ్యూచువల్ ఫండ్లలో ప్రతి నెలా క్రమం తప్పకుండా పెట్టుబడి పెట్టడం మధ్యతరగతికి చాలా ఉపయోగకరంగా ఉంటుంది. చిన్న వయస్సు నుంచే పెట్టుబడి ప్రారంభించడం వల్ల కాంపౌండింగ్ ప్రభావం ద్వారా దీర్ఘకాలంలో పెద్ద మొత్తంలో సంపదను సృష్టించవచ్చు. దీనితో పాటు పబ్లిక్ ప్రావిడెంట్ ఫండ్ (PPF), నేషనల్ పెన్షన్ సిస్టమ్ (NPS) వంటి ప్రభుత్వ పథకాలలో కూడా పెట్టుబడి పెట్టడం సురక్షితం.
అదనపు ఆదాయ మార్గాలు..
ఒకే ఆదాయ మార్గం పై ఆధారపడటం ఈ రోజుల్లో మంచిది కాదు. కుటుంబంలో వీలైనంత వరకు అదనపు ఆదాయ మార్గాలను వెతుక్కోవాలి. ఖాళీ సమయంలో చేసే ఫ్రీలాన్సింగ్, ఆన్లైన్ టీచింగ్, చిన్న తరహా గృహ పరిశ్రమలు, లేదా పార్ట్టైమ్ ఉద్యోగాలు వంటి వాటి ద్వారా ఆదాయాన్ని పెంచుకోవచ్చు. అలాగే కుటుంబంలో ఇతరులు కూడా తమ నైపుణ్యాలను ఉపయోగించి ఆర్థికంగా తోడ్పడేలా ప్రోత్సహించాలి. అదనంగా వచ్చే ఆదాయాన్ని నేరుగా పెట్టుబడుల వైపు మళ్లించడం వల్ల ఆర్థిక లక్ష్యాలను త్వరగా చేరుకోవచ్చు.
ఆర్థిక అక్షరాస్యత పెంచుకోవడం..
మన విద్యారంగంలో ఆర్థిక నిర్వహణ గురించి నేర్పించడం చాలా తక్కువ. కాబట్టి ప్రతి ఒక్కరూ వ్యక్తిగత ఆర్థిక నిర్వహణపై స్వయంగా అవగాహన పెంచుకోవాలి. పెట్టుబడి మార్గాలు, పన్నుల ఆదా విధానాలు, బీమా రకాలు, , షేర్ మార్కెట్ ప్రాథమిక సూత్రాలు తెలుసుకోవడం అవసరం. కుటుంబ సభ్యులతో, ముఖ్యంగా పిల్లలతో కూడా ఆర్థిక విషయాల గురించి చర్చించాలి. పిల్లలకు చిన్నతనం నుంచే డబ్బు విలువ, పొదుపు ప్రాముఖ్యత నేర్పించడం వల్ల వారు భవిష్యత్తులో బాధ్యతాయుతమైన పౌరులుగా మారతారు.
చివరగా..
మధ్యతరగతి కుటుంబాలు రాత్రికి రాత్రే ధనవంతులు కావడం సాధ్యపడకపోవచ్చు. కానీ క్రమశిక్షణ, సరైన ప్రణాళిక, నిరంతర పొదుపు , తెలివైన పెట్టుబడుల ద్వారా నిలకడగా ఆర్థిక వృద్ధిని సాధించవచ్చు.
ఆడంబరాల కోసం చేసే ఖర్చులను తగ్గించుకుని, భవిష్యత్తు అవసరాలకు ప్రాధాన్యం ఇస్తూ ముందడుగు వేస్తే ఏ మధ్యతరగతి కుటుంబమైనా ఆర్థిక స్వాతంత్ర్యాన్ని సాధించి ఉన్నత స్థాయికి చేరుకోగలదు.
*రూపశ్రీ.